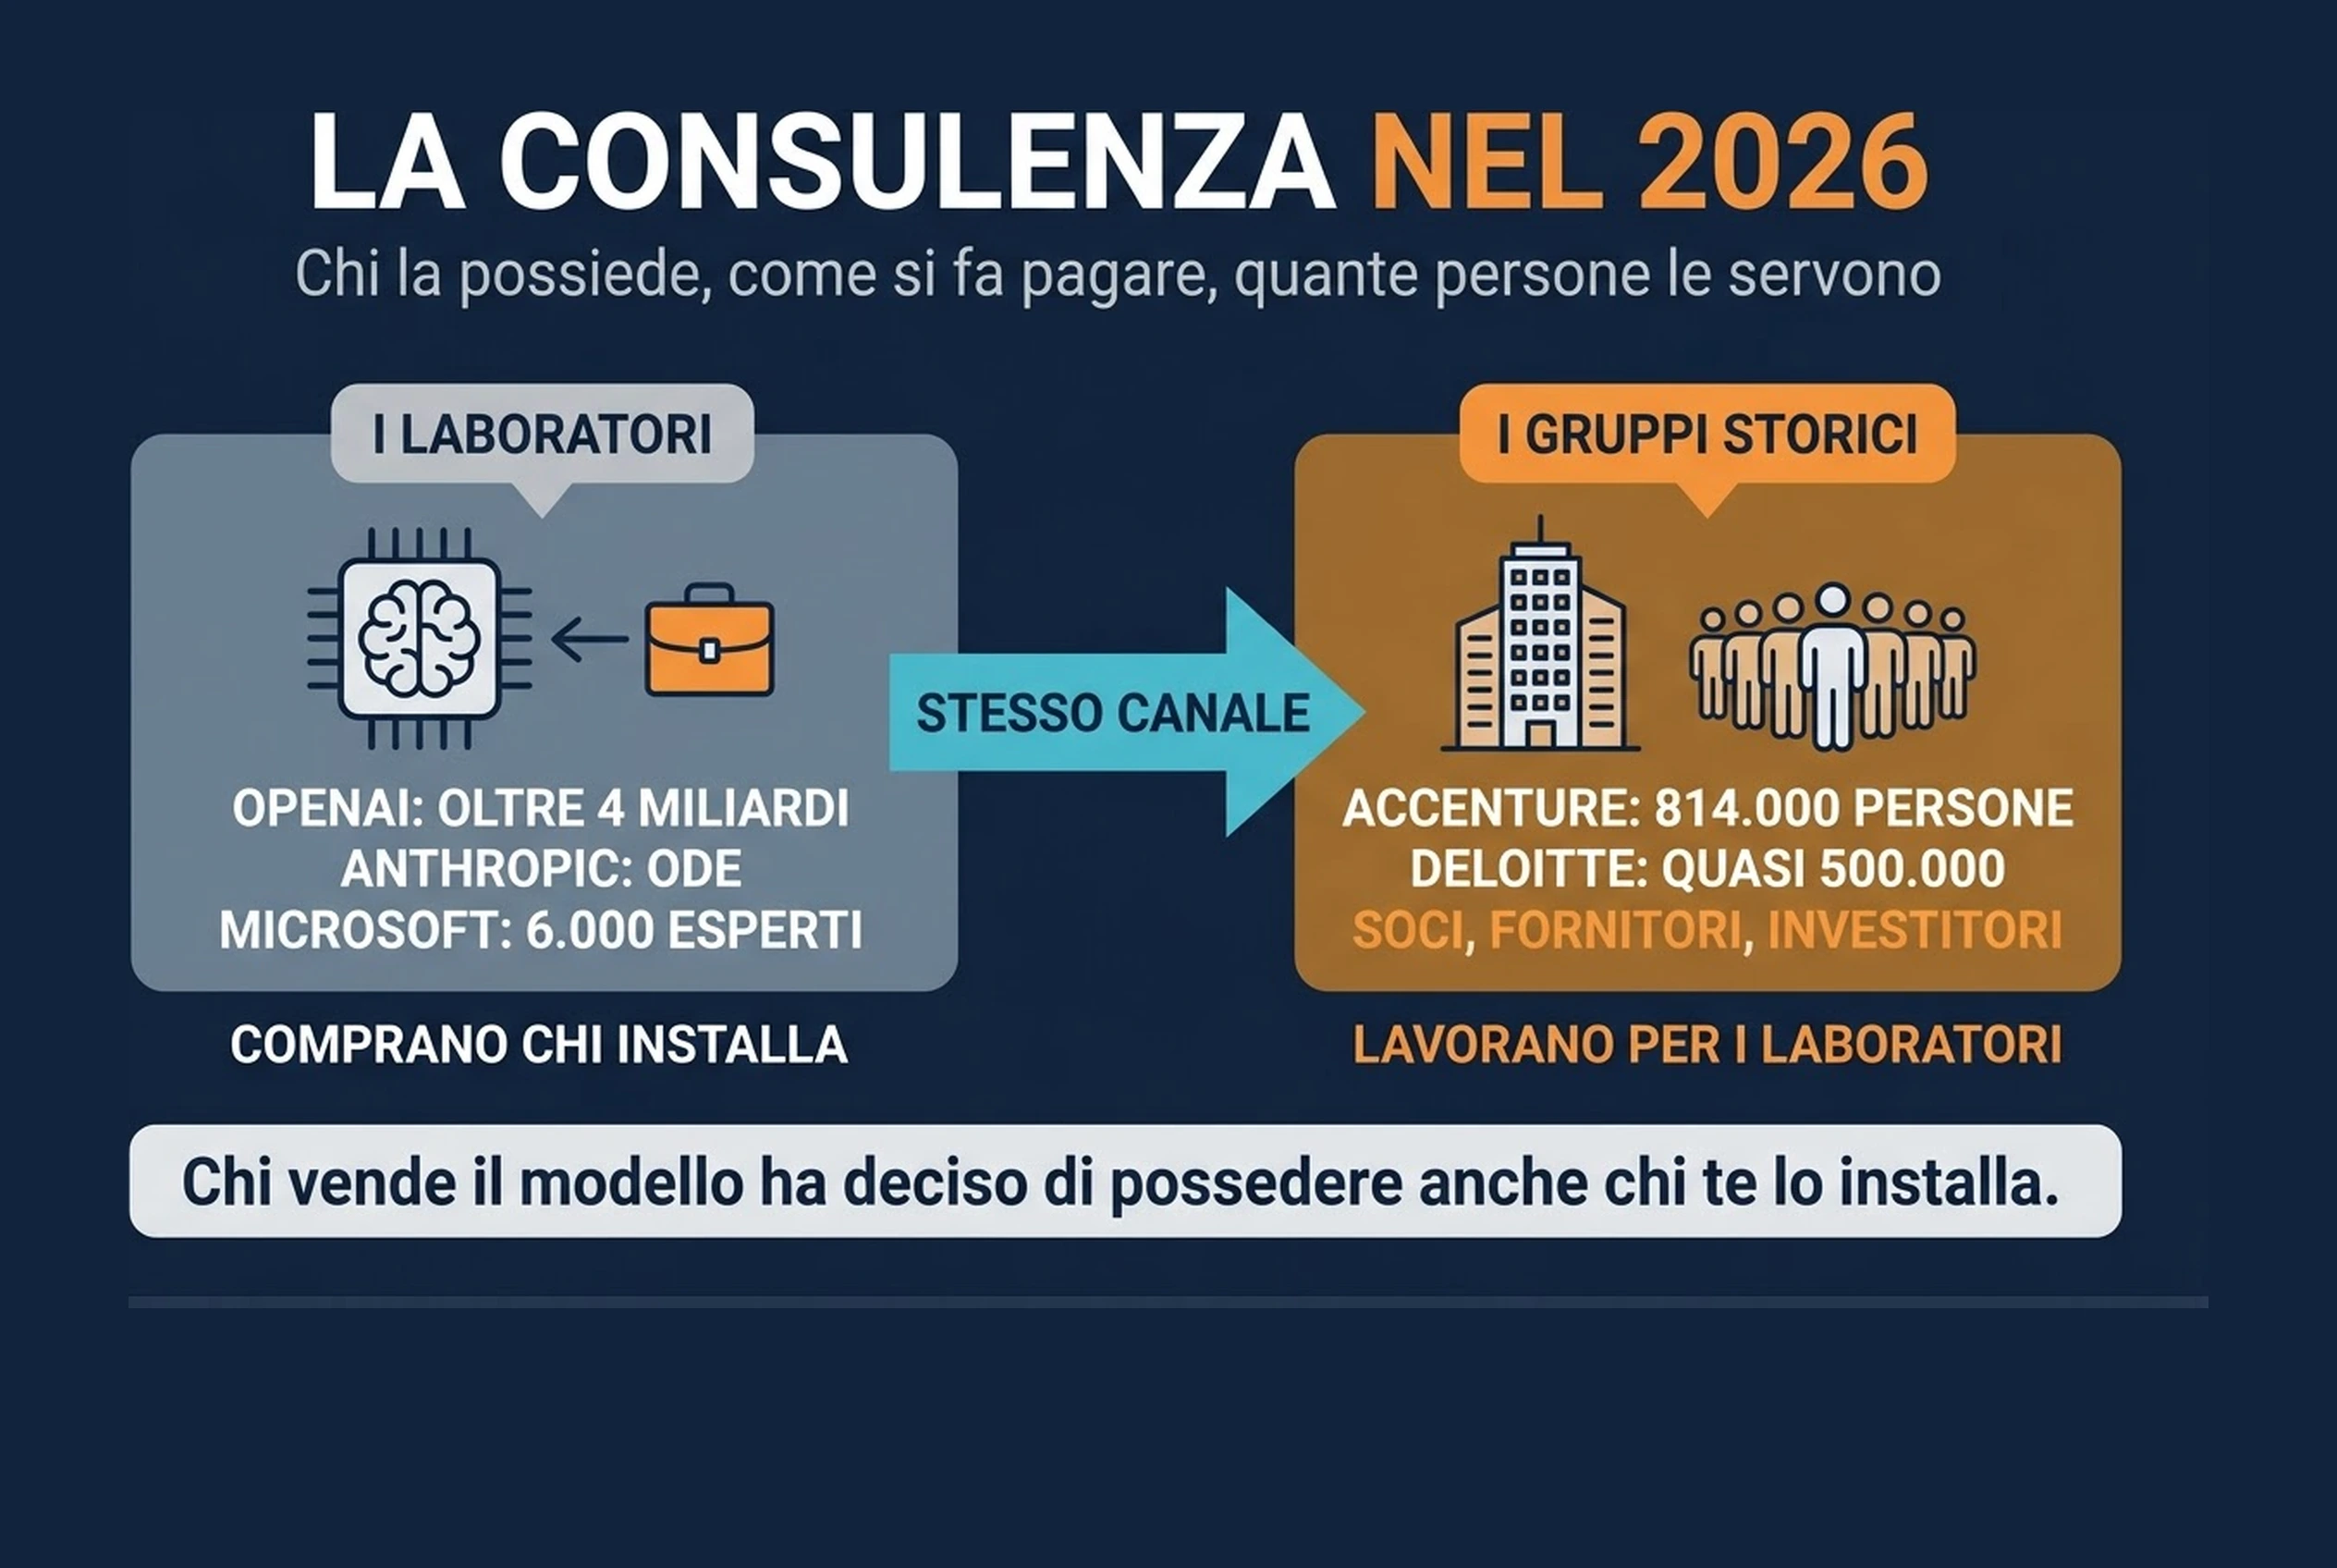
Nel 2026 il settore della consulenza è cambiato su quattro piani insieme: chi lo possiede, che cosa vende, come si fa pagare, quante persone gli servono. I movimenti più visibili vengono da fuori, dai laboratori che sviluppano i modelli e dai fondi di private equity. Quelli più grandi in volume restano dentro i gruppi storici, che hanno scelto di entrare nei nuovi veicoli come soci, fornitori o investitori. Il pezzo segue i quattro piani uno per volta e chiude con quello che un'azienda deve sapere prima di firmare un contratto di consulenza sull'IA.
I laboratori entrano nel mestiere
"Mettere in produzione" è il lavoro che sta fra una prova riuscita e un processo che gira ogni giorno: collegare il modello ai sistemi dell'azienda, ai dati e ai permessi, e misurare che funzioni. Fino al 2025 era soprattutto il mestiere dei consulenti e degli integratori. Nel 2026 i laboratori hanno deciso di farlo in proprio e su scala, con società dedicate e acquisizioni.
L'11 maggio OpenAI ha lanciato la OpenAI Deployment Company, con oltre 4 miliardi di dollari di capitale iniziale, "majority-owned and controlled by OpenAI", e ha annunciato l'acquisizione di Tomoro, 150 persone a Edimburgo. A luglio ha annunciato l'acquisto di Northslope, fondata da ex Palantir. Anthropic ha usato lo stesso schema con Blackstone, Hellman & Friedman e Goldman Sachs: la società si chiama Ode with Anthropic, ha comprato Fractional AI a maggio e Casper Studios ad agosto. Il 3 novembre il fondo Hg ha annunciato con Anthropic una seconda società in Europa, indipendente, da lanciare entro l'anno, a termini non resi noti. Nel prospetto depositato alla SEC il 26 ottobre per la quotazione, Anthropic ha descritto Ode fra i canali con cui porta Claude "to mid-sized companies across sectors": nel documento che spiega agli investitori come l'azienda vende, la consulenza sta nella colonna delle vendite.
Microsoft e Amazon hanno fatto la stessa cosa con strutture interne: 2,5 miliardi e 6.000 esperti per la Microsoft Frontier Company, 1 miliardo per l'organizzazione di forward-deployed engineers di AWS. Google ha scelto la via opposta: non compra consulenze, finanzia quelle degli altri. Il 22 aprile ha stanziato 750 milioni di dollari per i partner e distacca i propri ingegneri presso Accenture, Capgemini, Cognizant, Deloitte, HCLTech, PwC e TCS. Nella lista dei partner di aprile compariva anche Northslope; a luglio la Deployment Company di OpenAI ha annunciato di comprarla.
Il modello operativo è lo stesso in tutti i casi e viene da Palantir, che lo pratica da quindici anni: il forward-deployed engineer, un ingegnere del fornitore distaccato presso il cliente, che parte da un flusso di lavoro concreto e lo ricostruisce intorno al modello, invece di consegnare un prodotto e andarsene. OpenAI descrive il ciclo in tre fasi: una diagnostica, la scelta di pochi flussi prioritari, la messa in produzione.
Il capitale dei fondi, il controllo del laboratorio
In entrambe le società i soci finanziari sono fondi di private equity e grandi gruppi finanziari: TPG, Advent, Bain Capital e Brookfield per OpenAI; Blackstone, Hellman & Friedman e Goldman Sachs per Anthropic, con General Atlantic, Apollo, GIC e Sequoia nel consorzio. Nel caso di OpenAI il comunicato dice le due cose insieme: oltre 4 miliardi di investimento iniziale da 19 investitori, e una società "majority-owned and controlled by OpenAI". I fondi mettono i soldi e restano in minoranza; che cosa conferisca OpenAI per tenere la maggioranza, il comunicato non lo dice. Per Ode la ripartizione delle quote non è pubblica; nelle note del prospetto Anthropic classifica le partecipazioni di questo tipo fra quelle su cui esercita "influenza significativa, ma non controllo", con impegni di finanziamento fino a 325 milioni di dollari, senza dire in quale società. Il meccanismo è comunque lo stesso: il laboratorio mette il modello e il nome, e nel caso di OpenAI il controllo; i fondi mettono il capitale e i clienti. I primi clienti dichiarati sono infatti le società nei portafogli dei fondi, che chi le controlla può indirizzare verso il nuovo fornitore.
Secondo un'esclusiva Reuters di marzo, non confermata da OpenAI, ai fondi erano state offerte azioni privilegiate con un rendimento minimo garantito del 17,5%. Reuters riferiva una proposta, non i termini finali; se è rimasta, un rendimento minimo garantito sposta una parte del rischio dal fondo al laboratorio, e dice quanto il laboratorio tenga a questo canale. Brookfield, all'investor day del 29 settembre, ha riassunto la tesi dell'investimento così: la tecnologia non è il collo di bottiglia, lo è la sua messa in opera nelle imprese su larga scala. In altre parole, i fondi scommettono che il collo di bottiglia sia l'installazione, e che chi lo presidia incassi un pedaggio finché il collo dura.
Dove si fermino i margini è un'altra domanda, e i numeri disponibili danno una risposta diversa. Nella filiera dell'IA i margini stanno negli anelli che non si possono sostituire, chip e cloud; l'installazione è l'anello più sostituibile di tutti, perché è lavoro di persone, e lo si vede nei conti dei gruppi che la fanno da sempre: Accenture chiude l'esercizio 2026 con un margine operativo rettificato del 15,8%, contro il 60% di TSMC e il 66% di Nvidia negli ultimi bilanci; crescita a una cifra, prezzi più bassi nell'ultimo trimestre, assunzioni rallentate. Le unità di ingegneri distaccati di Microsoft e AWS sono annunciate come investimenti e i loro ricavi non sono pubblicati; Palantir, che ha inventato il modello, guadagna sul software che quegli ingegneri servono a vendere. I soldi passano per l'installazione, ma non ci restano.
Per i fondi la scommessa ha comunque un senso, per ragioni che con i margini del settore hanno poco a che fare: i primi clienti sono società che già controllano, quindi clienti già in casa, da convincere; e il collo di bottiglia esiste davvero, con la grande maggioranza delle aziende che non misura ancora un ritorno. Al laboratorio la consulenza serve a vendere il modello, e la finanzia in gran parte qualcun altro. I ricavi e i margini delle nuove società non sono pubblicati, quindi questa lettura poggia sui conti dei gruppi storici, non sui loro.
Il primo cliente che Ode ha nominato, il 20 luglio, è a sua volta una società di servizi professionali: Baker Tilly, studio di revisione, fiscale e di consulenza, che le ha affidato la costruzione dei sistemi di IA per i propri professionisti. Il primo cliente del canale fa lo stesso mestiere del canale.
Accanto ai laboratori, alcuni fondi comprano direttamente società di servizi per rifarle con l'IA. La scommessa è che l'IA faccia a una società di servizi quello che il software ha fatto alle sue: margini più alti e ricavi che crescono senza assumere in proporzione. General Catalyst ha portato il fondo dedicato da 800 milioni a 1,5 miliardi di dollari e conta otto "AI services transformations"; una di queste, Long Lake, ha chiuso a settembre l'acquisto di Amex GBT per 6,3 miliardi. Thrive Holdings, che ha OpenAI come socio strategico, ha riunito quasi trenta studi contabili indipendenti in Current, con oltre 2.000 dipendenti e più di 500 milioni di ricavi. La critica più netta a questo schema l'hanno scritta Nathan Benaich e Nikola Mrkšić su Fortune: chi compra servizi a multipli bassi resta un'azienda di servizi, e l'IA non le cambia natura.
I grandi gruppi stanno dentro i nuovi veicoli
Accenture ha annunciato a gennaio e chiuso a marzo l'acquisto di Faculty, 400 persone a Londra, a un prezzo non dichiarato che il Financial Times stima sopra il miliardo. Il bilancio chiuso al 31 agosto 2026 riporta 814.000 dipendenti, 35.000 in più in un anno, quasi 110.000 specialisti di IA e dati, e 628 milioni di dollari di indennità per un programma di uscite avviato nell'estate 2025 e chiuso nel primo trimestre dell'esercizio. Nella call del 1° ottobre Julie Sweet ha annunciato assunzioni 2027 a un ritmo inferiore "in part due to AI", pur con più ingressi junior, e ha parlato di prezzi più bassi in molte aree nel quarto trimestre: l'IA abbassa il costo di produzione del lavoro, i clienti lo sanno, e dove il prezzo scende, per crescere servono più progetti. Nella stessa call ha descritto i forward-deployed engineers come un'occasione di crescita: Accenture li forma e li distacca in partnership con Palantir, Microsoft, ServiceNow, SAP e Google. Il gruppo storico sta dentro il canale dei laboratori, da fornitore e da concorrente insieme.
McKinsey, Bain & Company e Capgemini hanno investito nella Deployment Company di OpenAI. BCG ha chiuso il 2025 con 14,4 miliardi di dollari di ricavi (+7%) e oltre il 40% del fatturato da servizi di IA e tecnologia; il suo amministratore delegato Christoph Schweizer ha detto al Wall Street Journal di non vedere una situazione di concorrenza con i laboratori. I ricavi complessivi delle Big Four, revisione e fiscale comprese, crescono a una cifra: Deloitte 74,5 miliardi (+5,7%), PwC 60,2 (+5,7%), EY 57,0 (+4,7%), con EY che indica +49% nelle vendite di servizi di IA. Fra i gruppi indiani, Salil Parekh di Infosys ha detto agli analisti che l'ingresso di nuovi operatori nei servizi di messa in opera dell'IA favorisce chi, come Infosys, ha già oltre 300.000 persone.
Alvarez & Marsal, società nata nella ristrutturazione aziendale e cresciuta con i fondi di private equity, ha creato a maggio un Global AI Board e, secondo il suo COO Steve Wallace, entro tre anni l'IA varrà metà dei suoi servizi; in Europa, sempre secondo Wallace, è già vicina al 20% dei ricavi. A giugno ha lanciato un servizio per i fondi che ridisegna da zero i processi frequenti e pieni di decisioni delle società in portafoglio, con una diagnostica di tre-sei settimane e aumenti di produttività dichiarati del 15-25% nei ruoli interessati.
La scala resta dalla parte dei gruppi storici. La Deployment Company dichiara "hundreds of FDEs", Ode un centinaio di ingegneri più quelli di Casper, Microsoft 6.000 esperti; Accenture da sola conta quasi 110.000 specialisti di IA e dati su 814.000 dipendenti, e Deloitte ha quasi 500.000 persone. Per ora i laboratori possiedono la testa del canale, non il corpo: a giudicare dagli organici dichiarati, il grosso delle persone che installano l'IA lavora ancora per i gruppi storici, e una parte di loro lavora per i laboratori.
Il prezzo si sposta sul risultato, per dichiarazione
Prezzo a risultato vuol dire che una parte del compenso dipende da un obiettivo raggiunto: ore risparmiate, pratiche evase, costi tagliati. Si affianca alla tariffa a tempo, che è stata a lungo la forma prevalente, e al prezzo fisso. Bob Sternfels ha detto ad HBR che circa un terzo dei ricavi McKinsey è legato ai risultati. Schweizer, che tre quarti dei grandi casi di IA di BCG hanno una componente variabile. Accenture, che il lavoro a prezzo fisso, compreso quello a risultato, supera il 65% degli ordini, senza dire quanto pesi la parte a risultato. TCS segnala più impegni a risultato nei servizi agentici. AWS è l'unica a scrivere che i suoi interventi non si pagano a ore.
Tutte queste quote sono autodichiarate e misurate su basi diverse: ricavi, grandi incarichi, ordini. Nelle fonti esaminate non c'è un benchmark terzo sul peso del prezzo a risultato nella consulenza, e i documenti pubblici non dicono chi misura il risultato, da quale punto di partenza, con quali dati e chi li custodisce. Se i dati li tiene il fornitore, il fornitore misura sé stesso.
La piramide: segnali discordanti
La consulenza si regge da sempre su una piramide: molti junior in basso che producono le analisi, pochi partner in alto che vendono. L'IA fa una parte del lavoro dei junior, e la domanda è se la base si restringe. Il dato più citato è quello di McKinsey: da circa 45.000 persone a fine 2023 a circa 40.000 e, nelle parole di Sternfels, "40,000 humans and 20,000 agents". BCG dichiara di non aver ridotto l'ingresso dei junior; Bloomberg riporta per Bain un aumento del 12% dei consulenti nel 2026. Nel Regno Unito le Big Four hanno ridotto nel 2025 le assunzioni di neolaureati, dal -6% di PwC al -33% di KPMG secondo City AM, che però non indica la fonte dei dati; per il 2026 non ci sono numeri pubblici. Accenture prevede di assumere meno nel 2027, con più ingressi junior, e ha pagato indennità. Su questo punto i dati disponibili non indicano ancora una direzione unica.
La domanda su cui si scommette
Tutti questi capitali scommettono, prima di tutto, su una cosa: che le aziende non riescano da sole a passare dalla prova al processo. I numeri che giustificano la scommessa vengono dagli stessi consulenti. Nell'indagine McKinsey di agosto, su 1.719 rispondenti, il 44% dice di scalare l'IA, ma la quota di chi le attribuisce almeno il 5% dell'utile operativo e dichiara un valore significativo è ferma al 6% per il secondo anno. BCG, nell'ottobre 2025, scriveva che il 60% delle aziende non ne ricava valore materiale. Il 95% senza ritorno attribuito al MIT viene da 52 interviste e 153 questionari raccolti a conferenze, e il rapporto stesso si definisce "directionally accurate". Gartner stima la spesa in servizi di IA a 585,5 miliardi di dollari nel 2026, ma fra l'edizione di settembre 2025 e quella di maggio 2026 il valore del 2025 è passato da 282,6 a 436,4 miliardi: le serie cambiano fra un'edizione e l'altra, e il confronto con gli anni precedenti vale solo dentro la stessa edizione.
A inizio novembre 2026 il quadro è questo: i laboratori possiedono o partecipano società di servizi ancora piccole e le classificano fra i canali di distribuzione; i fondi ci mettono capitale e clienti; i gruppi storici ne sono soci, fornitori o investitori; il prezzo a risultato è dichiarato ovunque e, nelle fonti esaminate, non è misurato da nessun terzo. Mancano ancora i corrispettivi delle acquisizioni, i closing aperti e i primi ricavi delle nuove società.
Che cosa mi porto a casa
Chi vende il modello ha deciso di possedere anche chi te lo installa. Lo dicono i documenti delle società, non un'interpretazione: una struttura "majority-owned and controlled" dal laboratorio, un nome che porta quello del laboratorio, un prospetto di quotazione che mette la consulenza fra i canali di vendita. Nessuno di questi documenti dice che la consulenza venderà solo il modello di casa, e Microsoft scrive il contrario; ma l'incentivo è nella struttura proprietaria, e un'azienda che compra deve saperlo. L'integrazione può anche funzionare meglio: chi costruisce il modello ne conosce i limiti, e una soluzione fatta per un cliente si riusa per il prossimo. La proprietà entra nella valutazione perché decide gli incentivi, prima ancora della qualità del consiglio. Ne seguono tre conseguenze pratiche.
La prima: a chi ti propone di mettere l'IA in produzione chiedi di chi è e su quale modello guadagna. Nel 2026 la risposta decide una parte del consiglio prima che il consiglio arrivi.
La seconda: il prezzo a risultato va bene se la misura la tieni tu. Che cosa si conta, da quale punto di partenza, con quali dati, chi li custodisce e chi li verifica: si scrive prima di firmare, perché nessuno lo misura al posto tuo. È lo stesso principio del costo per lavoro fatto: il conto lo tiene chi paga.
La terza: il mercato non è ancora deciso dai numeri. I dati che lo decideranno, i closing, i ricavi delle nuove società, le assunzioni del 2026, non sono pubblicati. Chi firma nel 2027 firma con fornitori la cui forma sta ancora cambiando: contratti a fasi con verifiche, una via d'uscita scritta, e codice, documentazione e competenze delle integrazioni in mano tua, perché quello è il pezzo che costa di più riportare indietro.