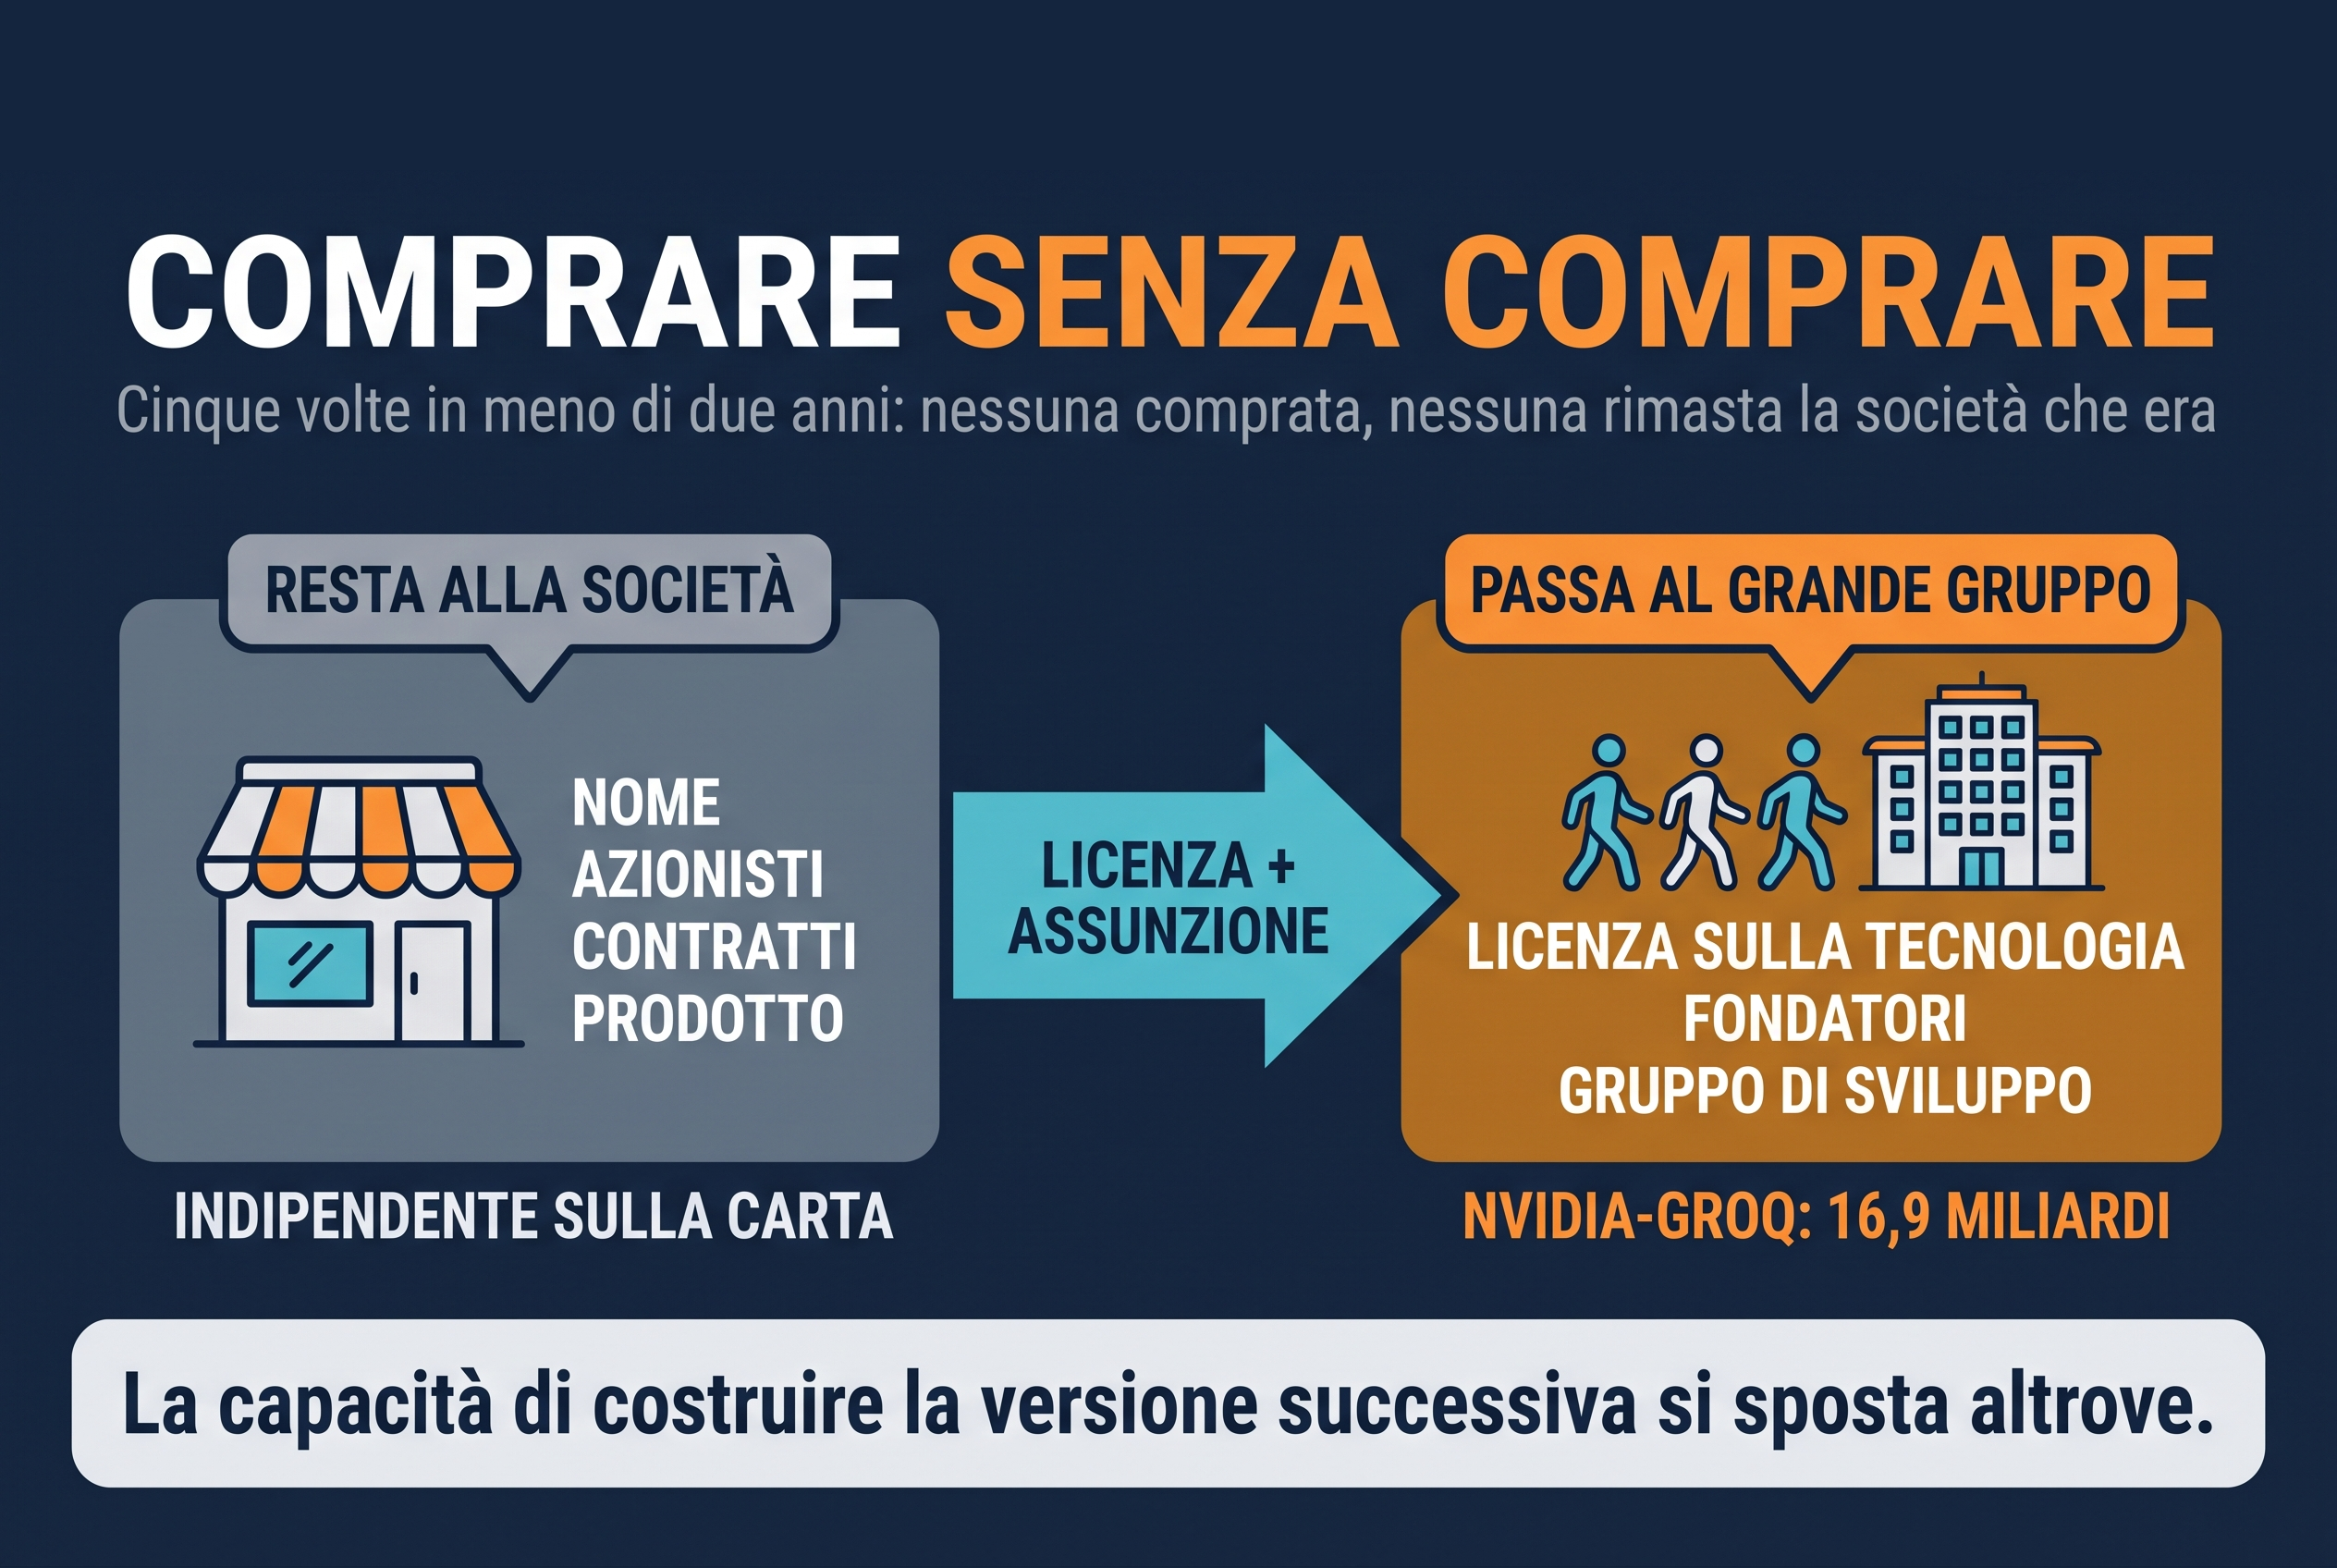
Nell'intelligenza artificiale un grande gruppo può prendersi la capacità di sviluppare una tecnologia lasciando la società ai suoi azionisti. Firma una licenza non esclusiva e assume i fondatori e il gruppo di sviluppo. La società conserva nome, azionisti, contratti e prodotto. La capacità di costruire la versione successiva si sposta altrove. È successo cinque volte in meno di due anni, l'ultima per 16,9 miliardi di dollari, e in tutti e cinque i casi la società è rimasta fuori dal gruppo, ma ha lasciato la gara in cui competeva o ha cambiato proprietario. Chi valuta un fornitore di IA guardando soltanto chi lo possiede rischia di non vedere da chi dipende lo sviluppo del prodotto.
Che cosa ne è stato delle cinque società
Negli Stati Uniti questi accordi vengono chiamati "reverse acquihire". È un'etichetta descrittiva, senza valore giuridico.
Inflection e Microsoft, marzo 2024. Inflection sviluppava modelli di frontiera e un assistente personale per il pubblico, Pi, lanciato nel 2023. A Microsoft sono passati i cofondatori Mustafa Suleyman e Karén Simonyan e quasi tutto il gruppo, con una licenza non esclusiva, per circa 650 milioni di dollari secondo Reuters. Pi esiste ancora. Nel novembre 2024 il nuovo amministratore delegato, Sean White, ha detto a TechCrunch di non avere intenzione di competere con chi costruisce "il prossimo sistema da 100.000 GPU", e in due mesi ha comprato tre piccole società di software e consulenza.
Adept e Amazon, giugno 2024. Adept voleva costruire agenti: modelli capaci di usare qualunque programma al posto di una persona, a partire da un'istruzione in linguaggio naturale. Aveva raccolto oltre 415 milioni di dollari, a una valutazione di circa un miliardo, e secondo TechCrunch provava i prodotti da mesi senza essere arrivata sul mercato. Ad Amazon sono passati i cinque cofondatori, fra cui l'amministratore delegato David Luan, e parte del gruppo, con una licenza sulla tecnologia per gli agenti, sui modelli e su alcuni dataset. Adept ha annunciato che avrebbe lasciato lo sviluppo dei modelli di base, che richiedeva nuovi capitali, per concentrarsi su soluzioni per le imprese basate sugli agenti, con un nuovo amministratore delegato. Da allora ha comunicato poco: l'ultimo post sul suo sito è dell'agosto 2024. Quattro dei cinque cofondatori, secondo GeekWire, hanno nel frattempo lasciato Amazon.
Character.AI e Google, agosto 2024. Character.AI è una piattaforma di personaggi conversazionali: chatbot che simulano celebrità e personaggi di fantasia. Addestrava modelli propri. I cofondatori Noam Shazeer e Daniel De Freitas sono tornati a Google, dove avevano lavorato, con una licenza non esclusiva sui modelli. Google ha iscritto l'operazione in bilancio come l'acquisizione di un'attività aziendale: ha pagato 2,7 miliardi di dollari in contanti e ha cancellato i titoli convertibili che aveva nella società; ha iscritto 2,7 miliardi di avviamento e 413 milioni di attività immateriali. Due mesi dopo la società ha annunciato che rinunciava a costruire modelli propri, e l'amministratore delegato ad interim ha spiegato al Financial Times che addestrare modelli di frontiera era diventato difficile da finanziare anche con il budget di una grande startup. Il prodotto per il pubblico è rimasto. Il laboratorio che lo aveva generato no.
Windsurf e Google, luglio 2025. Windsurf vende alle imprese strumenti di programmazione assistita dall'IA, e ad aprile 2025 aveva circa 100 milioni di dollari di ricavi annui ricorrenti. OpenAI stava per comprarla per 3 miliardi. Scaduta l'esclusiva di quella trattativa, Google ha assunto l'amministratore delegato Varun Mohan, il cofondatore Douglas Chen e alcuni ricercatori, con una licenza non esclusiva, per 2,4 miliardi in tutto secondo Bloomberg, e senza prendere quote. Tre giorni dopo Cognition, un'altra società del settore, ha annunciato l'acquisto di quello che restava: prodotto, proprietà intellettuale, marchio, oltre 350 clienti aziendali e la gran parte dei circa 250 dipendenti. Tre settimane più tardi, secondo TechCrunch, ne ha licenziati 30 e ha offerto l'uscita incentivata agli altri. Il prodotto continua, sotto un altro proprietario.
Groq e Nvidia, dicembre 2025. Groq progettava chip per l'inferenza, cioè per l'esecuzione dei modelli già addestrati, in concorrenza con Nvidia, e li offriva anche come servizio cloud. A Nvidia sono passati il fondatore Jonathan Ross, il presidente Sunny Madra e altri del gruppo. Nel giugno 2026 Groq si presentava come un "neocloud" per l'inferenza: gestisce 13 data center e vende capacità di calcolo, usando accanto alla propria tecnologia la piattaforma LPX di Nvidia, che incorpora quella presa in licenza. TechCrunch, ad agosto, l'ha descritta come una società passata dai chip alla gestione di data center. Fra i suoi fornitori c'è oggi il gruppo con cui competeva.
Quattro hanno cambiato mestiere, la quinta ha cambiato proprietario in tre giorni. Il meccanismo si capisce guardando l'ultimo caso, quello con i conti più dettagliati.
Come funziona: Groq nel bilancio di Nvidia
Il contratto è una licenza, e il passaggio delle persone ne fa parte. Lo dice il comunicato di Groq: fondatore, presidente e altri del gruppo passano a Nvidia "come parte di questo accordo".
Il prezzo è andato alla società. Nvidia dichiara nel Form 10-K, alla nota 2, di non aver acquistato "contratti con i clienti, prodotti esistenti o partecipazioni azionarie": ha pagato Groq, che ha concesso la licenza, e non i suoi azionisti. Il corrispettivo ha due componenti: 13,0 miliardi di dollari pagati al closing e una seconda rata da 4 miliardi nominali, esigibile entro un anno. La seconda rata comprende interessi figurativi, e a bilancio è iscritta per 3,9 miliardi. Il costo rilevato è quindi di 16,9 miliardi.
Come si iscrivono 16,9 miliardi a fronte di una licenza? I principi contabili americani guardano la sostanza: un diritto d'uso su una tecnologia più il gruppo organizzato che sa svilupparla formano un'attività aziendale, anche se nessuna società cambia proprietario. Nvidia ha iscritto un solo bene identificabile: il diritto di usare la tecnologia, per 2,5 miliardi. La tecnologia resta di Groq, e la cifra è la stima di quanto costerebbe ricrearne una equivalente, ammortizzata in cinque anni. Una licenza non esclusiva, a mio giudizio, non può valere più di quanto costerebbe rifarsi la tecnologia da soli: il resto del prezzo è stato pagato per altro. La forza lavoro non si può rilevare come attività separata, e il suo valore confluisce nell'avviamento, che è la differenza fra il prezzo pagato e i beni identificati: 14,4 miliardi, l'85% del totale. Nvidia lo attribuisce "principalmente alla forza lavoro e allo sviluppo futuro della tecnologia in licenza".
Il confronto con un'assunzione ordinaria aiuta. Se un'azienda assume un dirigente e gli paga un bonus d'ingresso, il denaro va alla persona ed è costo del personale: nessuna attività entra in bilancio. Qui il denaro è andato alla società da cui le persone provenivano ed è finito all'attivo. Gli stipendi e le azioni che Nvidia riconosce a chi ha assunto sono un costo a parte, rilevato anno per anno, in aggiunta ai 16,9 miliardi.
Nove mesi dopo Nvidia ha fatto l'opposto. Il 3 settembre 2026 ha annunciato l'acquisizione di Hugging Face per 12,93 miliardi di dollari: un'operazione societaria, soggetta all'esame antitrust, con closing atteso nel 2027 (l'ho raccontata in "Nvidia ha comprato lo scaffale"). La differenza sta in che cosa si compra. Il valore di Groq stava in un gruppo di persone e in una tecnologia, e si poteva portare via lasciando la società dov'era. Il valore di Hugging Face sta nella piattaforma e nella comunità che la usa: per averlo bisogna comprare la società intera. La licenza con assunzione funziona quando il valore sta in poche persone. Conta anche, a mio giudizio, chi era la società: Groq era un concorrente diretto di Nvidia nei chip per l'inferenza, il tipo di operazione che un'autorità antitrust esamina con più severità, mentre Hugging Face è uno strato di distribuzione e con Nvidia non compete.
Per Groq, quindi, sul piano societario Nvidia ha firmato una licenza e sul piano contabile ha acquisito un'attività. Che effetto abbia sulla concorrenza è una terza questione, e il bilancio non la risolve.
Perché non serve un'autorizzazione preventiva
Perché la notifica preventiva dello Hart-Scott-Rodino Act guarda l'oggetto del trasferimento: scatta quando si acquisiscono azioni o beni sopra una certa soglia. Secondo un'interpretazione dello staff della FTC, la concessione di una licenza non esclusiva non comporta l'acquisizione di un bene, perché chi la concede conserva il diritto di usare la tecnologia. E assumere persone non è acquisire azioni né beni. Presi uno per uno, i pezzi dell'accordo restano fuori dall'obbligo.
Questo non mette l'accordo al riparo. Lo stesso regolamento prevede che un'operazione costruita per evitare la notifica si valuti per la sua sostanza. Secondo il New York Times, ripreso da Reuters il 9 settembre 2026, il Dipartimento di Giustizia indaga per stabilire se Nvidia abbia strutturato l'accordo con Groq in modo da evitare l'esame antitrust, e le ha inviato una richiesta formale di informazioni. A marzo 2026 FTC e Dipartimento di Giustizia hanno aperto una consultazione sul modulo di notifica; secondo le note degli studi legali che l'hanno analizzata, chiede anche se estendere l'obbligo agli "acquihire" e alle licenze non esclusive.
Il precedente è britannico. Il 4 settembre 2024 la Competition and Markets Authority ha deciso su Microsoft e Inflection con due giudizi distinti. Primo: l'operazione configurava una "relevant merger situation" ai sensi dell'Enterprise Act 2002, perché acquisire un gruppo con il know-how rilevante, "anche senza altri beni", può rientrare nel controllo delle fusioni. È lo stesso ragionamento del contabile. Secondo: non c'era una prospettiva realistica di riduzione sostanziale della concorrenza, e l'operazione è stata autorizzata.
Un caso diverso: Scale AI
Scale AI prepara ed etichetta i dati con cui si addestrano i modelli, e lavorava per Meta, Google e OpenAI. A giugno 2025 Meta ha investito 14,3 miliardi di dollari per il 49% del capitale e ha assunto il fondatore, Alexandr Wang. Qui c'è una partecipazione, e il problema è la neutralità: un cliente è entrato nel capitale del fornitore che condivideva con i suoi concorrenti.
Scale ha dichiarato di restare indipendente e di non dare a Meta accesso ai propri sistemi interni né alle informazioni riservate degli altri clienti. Secondo Forbes, che ne ha ricostruito i conti a maggio 2026, OpenAI ha comunque interrotto il rapporto; Google lo ha sospeso e lo ha ripreso mesi dopo. Scale ha tagliato 200 dipendenti e 500 collaboratori, ha chiuso il 2025 con quasi un miliardo di dollari di ricavi, e Meta le paga almeno 450 milioni l'anno. Scale ha continuato a lavorare e a crescere. Il costo dell'operazione è stato un grande cliente, uscito dopo l'ingresso di un concorrente nel capitale.
L'obiezione più forte
Senza l'accordo, che cosa sarebbe successo? Adept e Character.AI hanno dato la stessa risposta: addestrare modelli di frontiera costava troppo per essere finanziato da una startup. Se l'alternativa era ridimensionarsi o chiudere, l'accordo ha conservato una tecnologia e un gruppo che si sarebbero dispersi. Nel caso Character.AI ha anche restituito capitale agli investitori: secondo Axios, le loro quote sono state riacquistate a una valutazione di circa 2,5 miliardi.
L'obiezione pesa nel giudizio antitrust, che deve stabilire se è stato eliminato un concorrente credibile. Pesa anche per il cliente: un prodotto che prosegue con nuove risorse vale più di uno che chiude. La domanda da fare al fornitore resta la stessa nei due casi: chi sviluppa il prodotto, con quali risorse, con quali priorità.
Tre domande per chi sceglie un fornitore
Continuità. Chi sviluppa il prodotto, quante persone sono, che cosa prevede il contratto se se ne vanno. Una clausola di change of control scritta sul controllo azionario non copre l'uscita del gruppo di sviluppo: conta come è formulata.
Neutralità. Chi sono gli azionisti, i finanziatori e i grandi clienti del fornitore, e se fra loro c'è un concorrente di chi compra. Il bollettino del BIS del 1° ottobre 2026 sui legami fra imprese dell'IA che sono insieme investitore, cliente e fornitore descrive questi rapporti come "un sostituto parziale dell'integrazione verticale completa": nella valutazione di un fornitore stanno accanto all'azionariato.
Sostituibilità. Quanto tempo e quanto lavoro servono per migrare. Esportare i dati è il primo passo; poi vengono le integrazioni da rifare, le verifiche di qualità e sicurezza, i processi da adattare. Una seconda opzione già provata permette di stimare tempi e costi su basi concrete.